
香港新闻网9月24日电(记者 钱林霞)连接内地与香港的债券通“南向通”今日迎来开通五周年。作为香港与内地金融互联互通的核心里程碑机制,2021年的今天,“南向通”正式上线,与此前已平稳运行近四年的“北向通”形成双向闭环,不仅标志着中国债券市场正式实现双向通车,更让香港离岸人民币市场首次拥有了对接境内千万亿级固收资金的标准化直连通道。
五年来,这项由两地金融基础设施共同搭建的跨境投资机制,早已从初期的银行类机构试点,成长为支撑香港固收市场深度扩容、巩固国际金融中心枢纽地位的核心基础设施,持续重塑着全球人民币资产在港的配置版图。
从5000亿到8000亿:额度跃升背后的真实需求
中国人民银行行长潘功胜在今年7月7日香港货币与固定收益峰会暨债券通的论坛上正式宣布,将“南向通”年度投资净额度从5000亿元提升至8000亿元,增幅达到60%。这是“南向通”运行五年来最具标志性的一次政策升级,直接回应了境内机构持续增长的离岸资产配置需求。
在境内收益率下降背景下,“南向通”额度扩容将有助于满足内地投资者不断增长的投资需求。额度上调至8000亿元,本质上是对过去几年“南向通”交易量稳步增长、投资者参与基础持续扩大的官方确认。
这一轮扩容的背景,是境内固收市场持续多年的收益率中枢下移。当大量长线资金扎堆境内信用债市场,资产荒的压力从个别机构蔓延至全行业,而香港离岸债券市场凭藉差异化的收益结构,恰好形成了有效的补充:中资美元债投资级品种收益率长期高于境内同评级信用债,离岸人民币点心债则可以直接规避汇率对冲成本,两类资产与境内债市的走势相关性极低,能够有效分散组合波动。过去不少机构只能通过QDII额度实现相关配置,不仅额度稀缺,流程也相对繁琐,“南向通”的持续扩容,正在彻底改变这一格局。
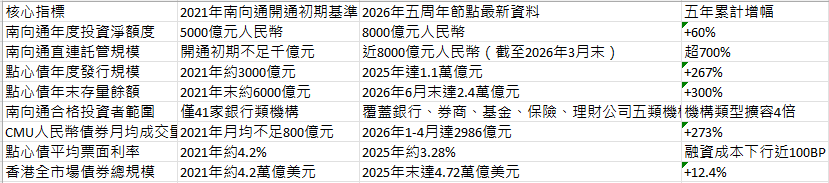
南向通开通五年 香港债市核心指标变化对比表(数据来源:香港金管局、中国人民银行及头部券商公开统计)
根据公开市场统计数据,2025年全年香港点心债发行规模达到1.1万亿元,年末余额突破1.6万亿元,较2023年末大幅增长74%;进入2026年以来,市场已发行点心债943只,合计规模7679.22亿元,全年发行规模有望再创新高。离岸人民币资产供给的持续扩容,与境内机构的配置需求形成了双向呼应,原有5000亿元的年度额度,已经无法匹配市场的增长速度。
本次扩容的政策文件同时明确,将“南向通”债券纳入回购支持范围,产品范围拓展至港币债券及人民币债券相关产品,并辐射澳门债券市场。不少机构投资者将这一举措视为比额度上调更关键的突破:过去南向通持仓的债券只能作为持有型资产,无法用于流动性调度,而纳入回购体系之后,这些离岸债券就拥有了合格担保品身份,既可以帮助机构降低流动性管理成本,也能直接提升香港二级市场的交易活跃度,解决长期以来离岸债市流动性偏弱的痛点。
“发展回购机制有助于提升市场流动性,使符合条件的债券不仅能够作为投资资产,也能够作为流动性融资资产,进而增强离岸债券市场对内地投资者的吸引力。”景顺固定收益可持续及影响力投资组合经理林纯晖接受媒体采访时的这一判断,正在被越来越多的机构验证。
从单一主体到多元参与:全行业配置时代正式开启
“南向通”运行的前四年,参与主体主要以境内商业银行为主,试点阶段的定位,决定了市场参与面相对有限。2025年7月8日,香港金管局在“债券通周年论坛2025”上正式宣布,将“南向通”境内投资者范围扩大至证券公司、基金公司、保险公司和理财公司四类非银机构。这一政策落地,直接将“南向通”从银行试点阶段,推向了全类型机构共同参与的新时代。
这一步开放的意义,远不止是投资者数量的增加。银行、券商、基金、保险、理财子公司,不同类型机构的负债久期、风险偏好、投资策略完全不同:保险机构拥有超长期限的负债资金,对高评级长久期离岸债券有强烈配置需求;公募基金可以通过南向通设计跨境固收产品,为零售投资者间接提供离岸人民币资产的投资机会;券商则可以藉助做市能力,提升离岸债券市场的定价效率。不同类型的资金同时进入市场,直接丰富了“南向通”的交易生态。
2026年6月,“南向通”业务正式向险资开闸,中国平安、泰康保险、中国人寿、中国太保等多家保险公司成为首批获准参与的机构,国寿资产很快落地了保险行业首笔“南向通”交易。 这一系列动作,都印证了投资者范围扩容政策正在快速落地。
持续扩大市场参与者范围,涵盖公募基金、养老金、保险机构及其他长期机构投资者等不同类别,将有助于进一步深化‘南向通’的发展成果。当不同风险偏好的长线资金都能通过标准化通道进入离岸市场,整个市场的深度和厚度都会发生质变。
彭博大中华区总裁汪大海在评价五年发展成果时也提到,五年来“南向通”一直在持续提升境内投资者参与离岸债券市场的便利度,促进跨境债券投资稳步发展。随着投资者范围的不断拓宽,不同类型机构的投资需求被充分释放,投资者不再只是“买到离岸债券”,而是可以在不同发行人、不同期限、不同币种的品种之间,搭建更加多元的资产配置组合。
对于境内固收投资行业而言,这相当于打开了一个全新的配置维度:过去大家都在同一个境内市场里“内卷”,现在可以在香港、澳门的离岸市场找到收益风险比完全不同的资产,既分散了单一市场的系统性风险,也给投资组合创造了新的收益增强来源。
站在五周年的路口:从投资通道到开放枢纽的长期价值
当“南向通”走完第一个五年,我们已经很难再把它简单定义为一条普通的跨境投资通道。它的每一次政策优化,都同时连接着境内机构的资产配置需求、香港离岸市场的生态建设,以及人民币国际化的长期发展愿景。
从市场层面看,“南向通”带来的持续增量资金,正在彻底改变香港固收市场过去存在感偏弱的局面。过往香港金融市场高度依赖股票融资,债券市场的交易活跃度和产品丰富度远低于全球成熟的国际金融中心,而随着南向资金持续进入,点心债、港币债的发行规模和交易流动性同步提升,香港正在从传统的股票融资中心,逐步升级为全球离岸人民币债券交易中心。
从开放逻辑看,“南向通”与“北向通”共同构成了人民币跨境流动的双向闭环:北向通吸引全球资本配置在岸人民币债券,南向通支持境内资金主动出海配置离岸人民币资产,让人民币在离岸市场形成更充裕的沉淀,进而构建起完整的离岸人民币资产循环体系。这正是人民币国际化从“贸易结算主导”转向“投融资主导”的核心标志。
9月21日,中国人民银行行长潘功胜在外资金融机构座谈会上再次明确表态,继续推动金融高水平开放,持续完善政策供给,稳步扩大金融市场双向开放,不断优化跨境支付服务,更加便利人民币国际使用。这一表态,也为“南向通”下一个五年的持续优化定下了基调。
站在开通五周年的节点回望,“南向通”过去五年走出的是一条“小步快跑、持续优化”的路径:从银行试点到全类型机构开放,从5000亿额度到8000亿额度,从单纯的现券交易到纳入回购体系,从仅覆盖香港市场到辐射澳门债券市场,每一步政策调整,都既满足了境内投资者的真实需求,也守住了跨境资金流动宏观审慎的底线。
对于境内机构投资者而言,五周年不是一个总结的终点,而是一个全新的起点:随着内地与香港跨境固定收益市场生态体系持续完善,未来还将有更多产品、更多工具通过“南向通”向投资者开放,这条已经运行五年的互联互通通道,还将持续释放出超出市场预期的发展潜力。(完)

香港新闻社
有视界·有世界

习近平听取李家超述职报告


李家超邀社区客厅家庭礼宾府开派对 共度温馨圣诞

日媒:丰田决定在上海建厂 生产100%电动汽车

全球南方9国明年正式成为金砖伙伴国

李家超分享礼宾府圣诞装饰 祝愿平安喜乐

香港国安处通缉钟剑华等6人 悬赏100万

邓炳强:将向法庭申请没收许智峰犯罪得益 市民不应与潜逃者有任何金钱瓜葛